贵州省建筑材料增值税税率指南
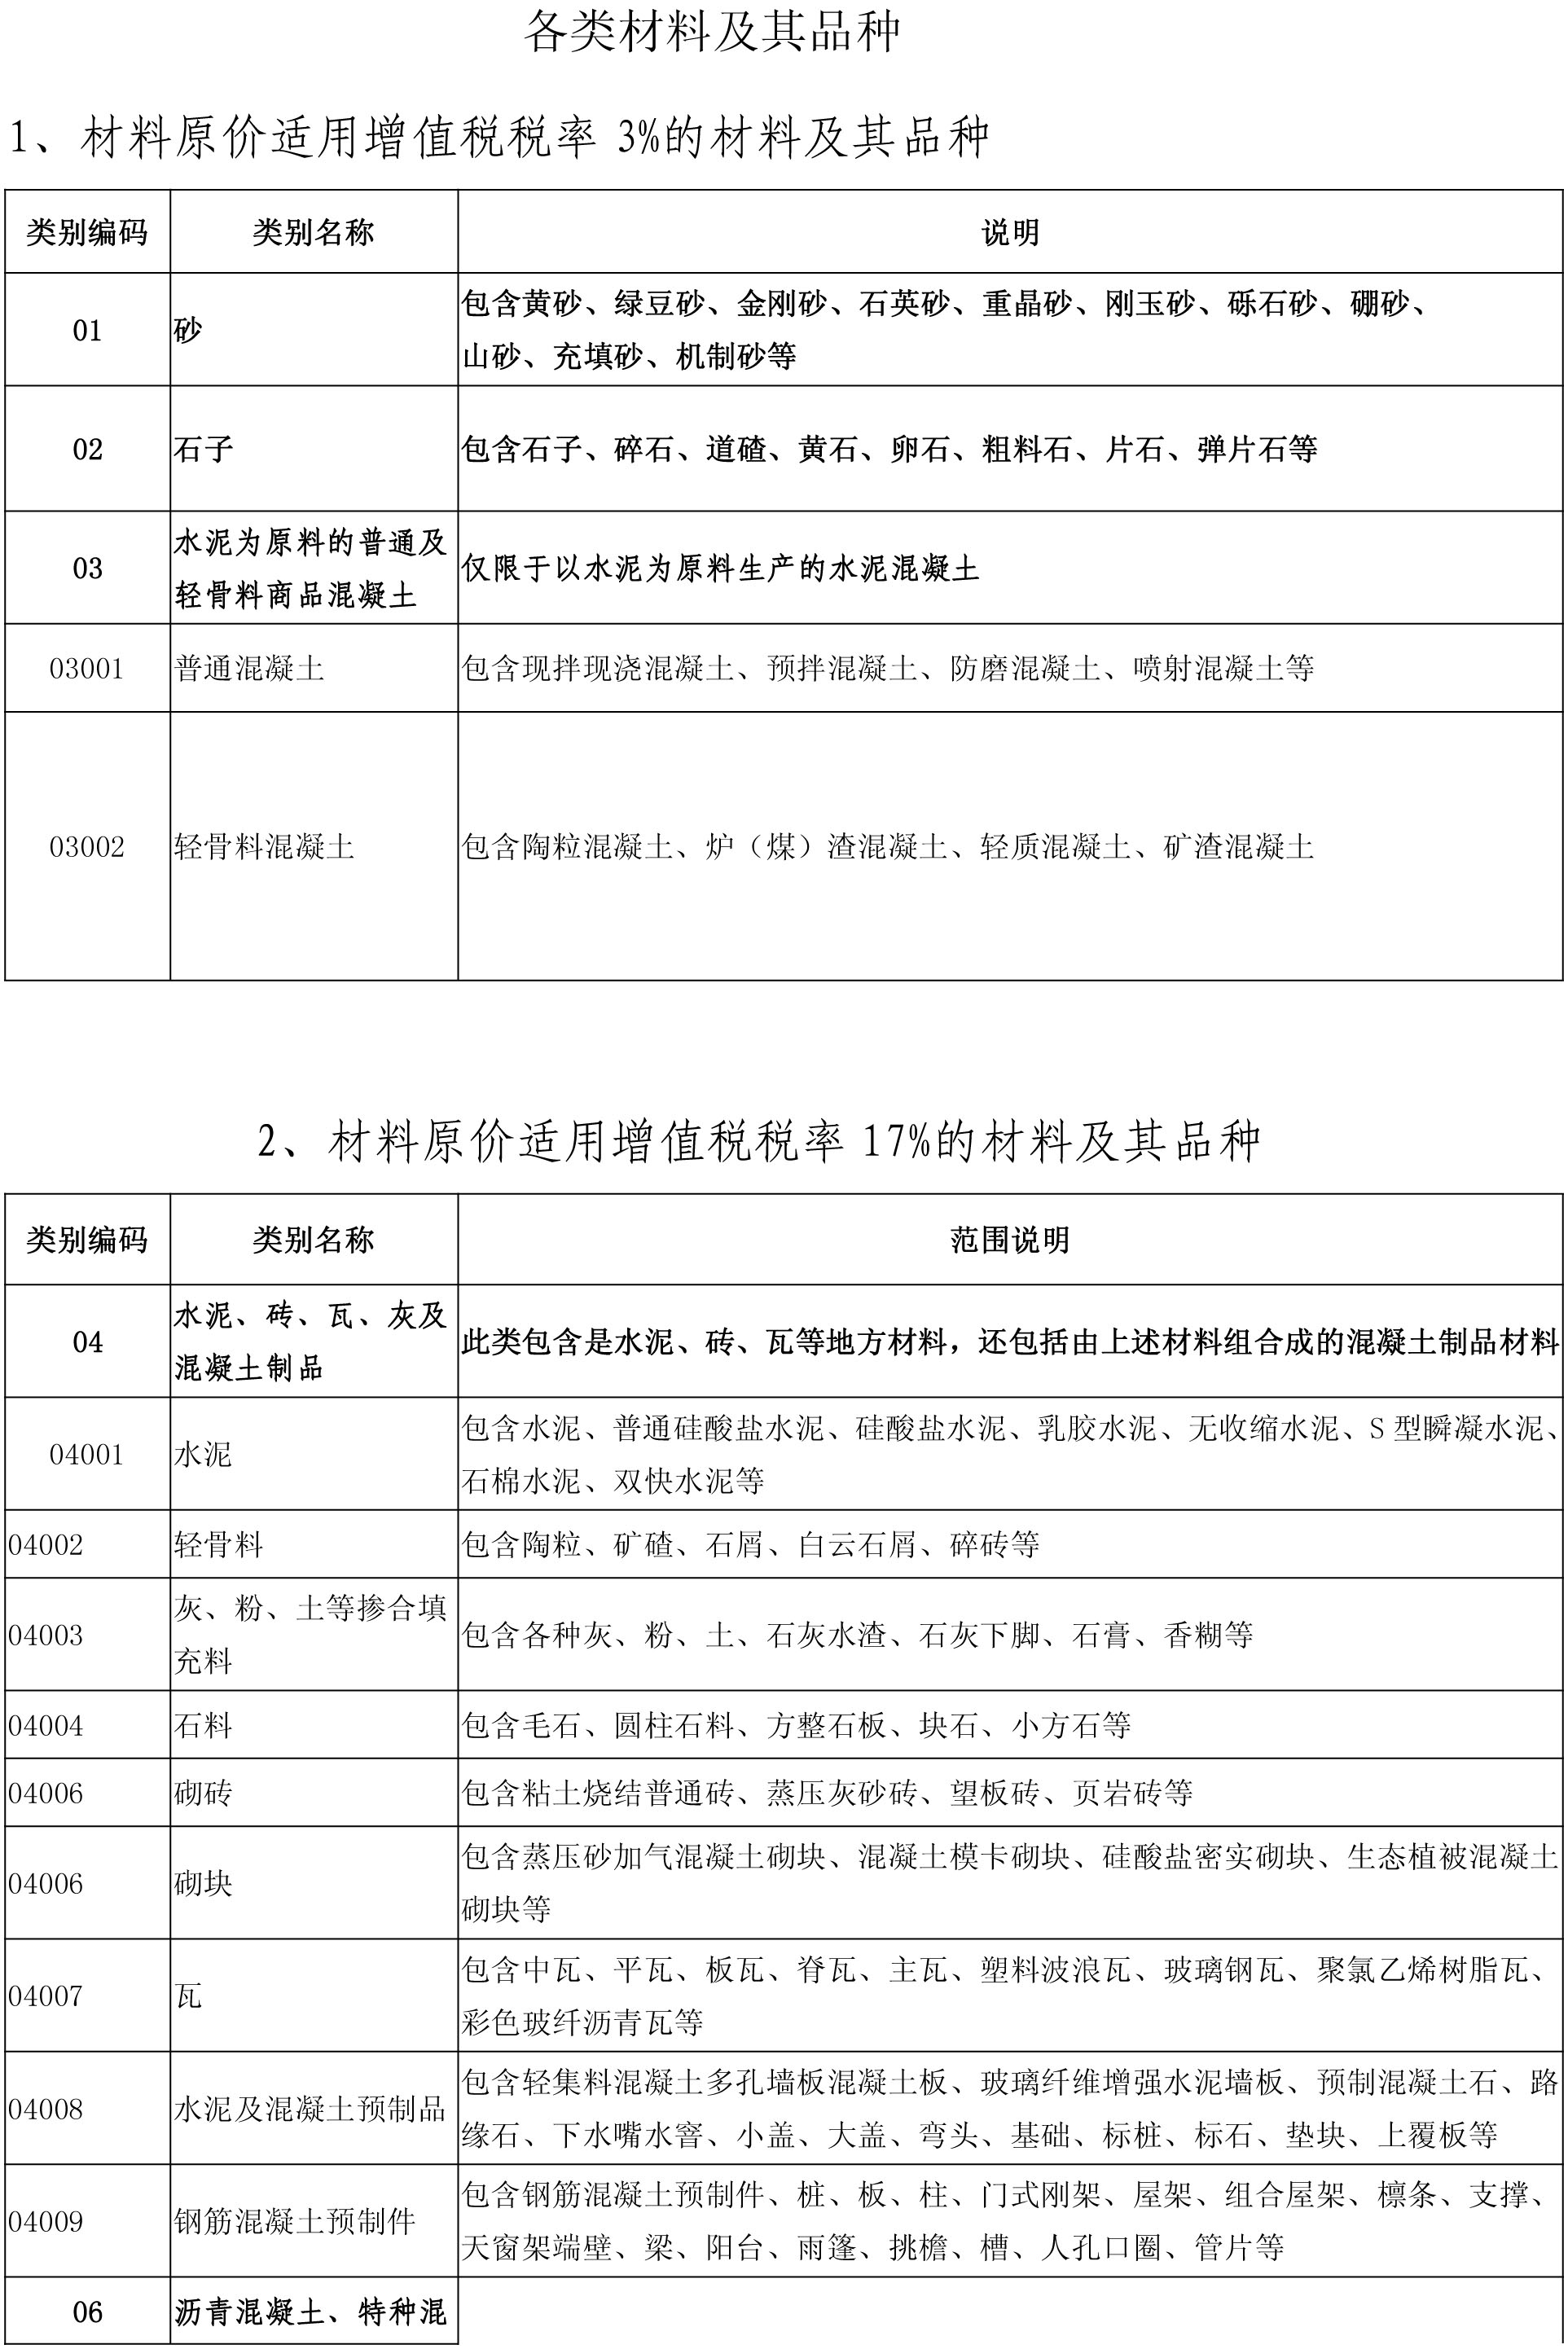
贵州省建筑材料涉及的增值税税率需根据纳税人类型和材料具体类别确定,并无全省统一的单一税率。主要税率如下:\n\n1. 一般纳税人销售建筑材料(如水泥、钢材、混凝土、砖瓦、砂石等),适用13%的增值税税率。\n2. 一般纳税人销售自产建筑用砂、土、石料(如砂石骨料),可选择简易计税方法,按3%征收率缴纳增值税。\n3. 小规模纳税人销售建筑材料,按3%征收率缴纳增值税(现行政策下可减按1%征收,具体以最新政策为准)。\n4. 纳税人销售建筑材料同时提供建筑服务,应分别核算货物和建筑服务的销售额,建筑材料按13%(或简易3%),建筑服务按9%或简易3%。\n5. 个别新型墙体材料等符合条件的资源综合利用产品,可能适用即征即退等优惠,但税率仍为13%。\n\n请注意,税收政策可能调整,建议在具体业务发生前向主管税务机关或专业税务顾问确认,并关注国家税务总局贵州省税务局的最新公告。
如若转载,请注明出处:http://www.smyrgc.com/product/60.html
更新时间:2026-11-18 00:29:57